Wer seine Bankgeschäfte bei der T. C. Ziraat Bankası A.Ş. erledigt, bekommt mit Ziraat Mobil eine kostenlose Banking-App für den Alltag. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, ob sie den Gang zur Filiale wirklich ersetzt, wie gut sie sich für regelmäßige Überweisungen eignet und an welchen Stellen man trotzdem lieber einen anderen Weg nutzt. Mein Eindruck: Für Kundinnen und Kunden dieser Bank ist sie eine naheliegende mobile Schaltzentrale, aber keine unabhängige Finanz-App für mehrere Banken.
Die Anwendung gehört in den Bereich Finanzen und richtet sich an Nutzer, die ihre Bankverbindung der türkischen Agricultural Bank mobil verwalten möchten. Im Store wird sie als Ziraat Mobil geführt; entwickelt wird sie von T.C. Ziraat Bankası A.Ş. Die App ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Das sagt natürlich nichts darüber aus, wie einfach die Bedienung für jede Person ist: Gerade bei Bankgeschäften zählen verständliche Menüs, sichere Anmeldeschritte und eine klare Bestätigung wichtiger als eine möglichst verspielte Oberfläche.
Mein Eindruck vom aktuellen Stand
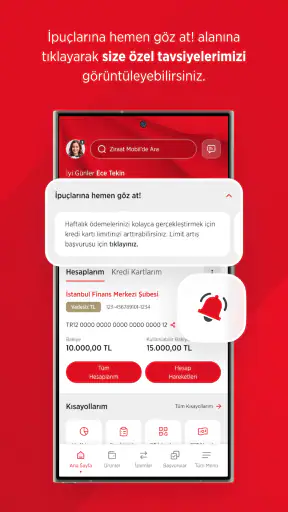
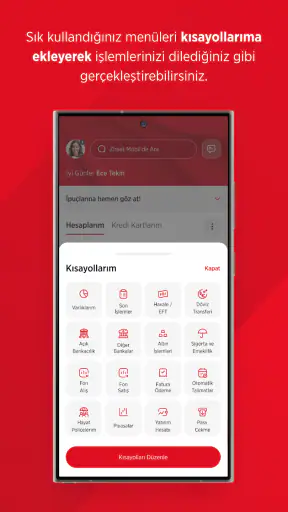
Der größte Vorteil liegt für mich in der Bündelung alltäglicher Bankwege. Statt für Kontostand, Überweisung oder den Blick auf vergangene Bewegungen jeweils eine Filiale oder einen Computer zu benötigen, kann ich solche Aufgaben direkt am Smartphone anstoßen. Das ist besonders praktisch, wenn ich unterwegs nur kurz prüfen möchte, ob eine Zahlung bereits verbucht wurde oder ob das verfügbare Guthaben für eine Ausgabe reicht.
Die breite Nutzung spricht dafür, dass Ziraat Mobil für viele Kundinnen und Kunden inzwischen zum normalen Zugang zur Bank geworden ist. Die App kommt auf eine durchschnittliche Bewertung von 4,5 bei rund 762.000 Bewertungen und wurde über 50 Millionen Mal installiert. Diese Zahlen sind kein Ersatz für den eigenen Test, zeigen aber, dass es sich nicht um ein Nischenwerkzeug handelt, sondern um einen etablierten mobilen Kanal.
In meinem Alltag wäre die App vor allem dann sinnvoll, wenn ich bereits ein Konto bei Ziraat Bankası besitze und nicht mehrere Finanzinstitute in einer Oberfläche zusammenführen muss. Für eine einzelne Bank ist ein direkter Zugang oft übersichtlicher als eine allgemeine Finanz-App, weil Konten, bankeigene Abläufe und Sicherheitsprüfungen aufeinander abgestimmt sind. Wer dagegen Konten verschiedener Banken vergleichen oder gemeinsam auswerten möchte, braucht eher eine Multibanking-Lösung.
Für welche Aufgaben sie besonders gut passt
Eine typische Situation sieht so aus: Ich erhalte eine Rechnung, öffne die App, kontrolliere zuerst den Kontostand und suche anschließend den passenden Überweisungsbereich. Danach prüfe ich Empfängerangaben und Betrag noch einmal, bevor ich den Auftrag bestätige. Der eigentliche Wert liegt nicht darin, dass dieser Vorgang spektakulär wäre, sondern darin, dass er ohne zusätzlichen Computer und unabhängig von den Öffnungszeiten einer Filiale möglich ist.
Auch für regelmäßige Kontrollen ist der mobile Zugang hilfreich. Wer häufig auf Zahlungseingänge wartet, kann Bewegungen direkt nachsehen, anstatt sich auf eine spätere Sammelkontrolle zu verlassen. Ich würde diese Funktion allerdings nicht als vollständiges Haushaltsbuch betrachten. Eine Banking-App zeigt in erster Linie die Kontobewegungen der Bank; für Kategorien, langfristige Budgets und Ausgaben über mehrere Institute hinweg ist eine spezialisierte Finanz-App meist besser geeignet.
Ein weiterer sinnvoller Arbeitsablauf ist die Prüfung vor und nach einer Überweisung. Vorher kontrolliere ich Empfänger und Betrag, danach sehe ich nach, ob der Auftrag in der erwarteten Form auftaucht. Diese doppelte Kontrolle klingt banal, verhindert aber einen häufigen Fehler: Man verlässt sich auf die erfolgreiche Eingabe und prüft nicht mehr, ob die Angaben tatsächlich richtig waren. Bei mobilen Finanzgeschäften sollte man sich dafür bewusst Zeit nehmen und nicht nebenbei auf einem belebten Bahnsteig handeln.
Bedienung und Sicherheit im täglichen Gebrauch
Bei einer Banking-App bewerte ich nicht nur, wie schnell ich ein Ziel erreiche. Ebenso wichtig ist, ob die Anwendung an kritischen Stellen ausreichend zur Kontrolle zwingt. Ein zu kurzer Weg kann bei einer Überweisung sogar ein Nachteil sein, wenn dadurch Empfänger, Betrag oder Konto leicht übersehen werden. Bei Ziraat Mobil würde ich deshalb jede Bestätigungsseite vollständig lesen und nicht automatisch durch die nächsten Schritte tippen.
Für die erste Einrichtung sollte man sich eine ruhige Umgebung suchen. Bankzugänge sind nichts, was ich zwischen zwei Terminen nebenbei konfiguriere. Ich würde außerdem die App nur über den offiziellen Store des jeweiligen Smartphones beziehen, das Betriebssystem aktuell halten und keine Zugangsdaten in Notizen oder Nachrichten speichern. Diese Empfehlungen sind nicht speziell glamourös, aber bei einer mobilen Bankverbindung wichtiger als ein besonders schnelles Öffnen.
Die Altersfreigabe ab null Jahren bedeutet lediglich, dass die Anwendung keine entsprechende Altersbeschränkung im Store trägt. Ein eigenes Bankkonto, die Legitimation und die jeweiligen Zugangsvoraussetzungen der Bank bleiben davon unberührt. Für Eltern ist das ein wichtiger Unterschied: Ein Kind kann eine App technisch sehen oder installieren, ist dadurch aber nicht automatisch berechtigt, Bankgeschäfte auszuführen.
Ich würde die App außerdem nicht auf einem Gerät verwenden, das regelmäßig von mehreren Personen gemeinsam genutzt wird. Selbst wenn das Smartphone mit einer Gerätesperre geschützt ist, sollte ein Bankzugang möglichst an eine einzelne verantwortliche Person gebunden sein. Nach einer Sitzung melde ich mich ab, besonders wenn das Telefon nicht ausschließlich in meiner Hand bleibt. Bei Verlust des Geräts zählt schnelles Handeln: Gerät sperren und den Bankzugang über einen sicheren offiziellen Kontaktweg prüfen lassen.
Entwicklung, Nutzen für bestehende Kunden und offene Punkte
Ziraat Mobil wurde am 17.06.2014 veröffentlicht und ist damit kein kurzfristiges Experiment, sondern ein über Jahre gewachsener Bestandteil des mobilen Bankangebots. Die lange Verfügbarkeit und die große Installationsbasis lassen sich als Zeichen einer dauerhaften Produktentwicklung lesen. Trotzdem sollte man aus dem Alter der App nicht automatisch ableiten, dass jede Oberfläche modern oder jeder Ablauf für neue Nutzer selbsterklärend ist. Bankanwendungen entwickeln sich oft schrittweise, weil Sicherheit und bestehende Kundenprozesse nicht leichtfertig verändert werden können.
Für bestehende Nutzer ist diese Kontinuität ein Vorteil. Wer sich einmal an die Struktur und die Sicherheitsabläufe gewöhnt hat, muss nicht für jede alltägliche Zahlung einen neuen Dienst erlernen. Gleichzeitig kann genau diese gewachsene Struktur für Menschen ungewohnt wirken, die bisher nur sehr einfache Zahlungs-Apps verwendet haben. Ich würde neuen Nutzern empfehlen, zuerst die wichtigsten Bereiche zu erkunden, ohne sofort eine dringende Überweisung auszuführen.
Die große Zahl an Bewertungen und Installationen macht außerdem deutlich, dass die App unterschiedliche Erwartungen erfüllen muss. Ein Kunde möchte vielleicht nur den Kontostand prüfen, während ein anderer regelmäßig Überweisungen erledigt oder seine Bankbeziehung vollständig mobil organisiert. Eine Funktion, die für den einen ausreichend ist, kann dem anderen zu wenig Kontrolle oder Komfort bieten. Deshalb ist meine Bewertung bewusst an den Hauptzweck gebunden: direkter mobiler Zugang zur Ziraat-Bankverbindung, nicht umfassende Finanzplanung.
Was im Vergleich zu Alternativen auffällt
Gegenüber dem klassischen Online-Banking im Browser hat die mobile App einen klaren Komfortvorteil: Das Smartphone ist meist bereits zur Hand. Der Browser kann dagegen angenehmer sein, wenn ich viele Angaben vergleichen, längere Dokumente lesen oder mehrere Fenster parallel verwenden möchte. Für eine schnelle Kontostandsprüfung gewinnt die App; für komplexere Verwaltungsarbeit kann ein größerer Bildschirm die bessere Wahl sein.
Im Vergleich zu einer allgemeinen Zahlungs-App liegt die Stärke von Ziraat Mobil in der direkten Verbindung zur eigenen Bank. Eine unabhängige Zahlungsplattform kann für einzelne Zahlungen, Kontakte oder mehrere Anbieter bequemer wirken, ersetzt aber nicht automatisch den vollständigen Bankzugang. Wer Wert auf eine zentrale Übersicht über verschiedene Konten legt, sollte vor der Entscheidung prüfen, ob die gewünschte Multibanking-App die eigenen Institute unterstützt und welche zusätzlichen Sicherheits- und Freigabeschritte damit verbunden sind.
Auch eine Haushaltsbuch-App verfolgt ein anderes Ziel. Sie kann Ausgaben kategorisieren, Budgets visualisieren und längerfristige Muster zeigen. Ziraat Mobil ist für mich eher der Ort, an dem ich eine konkrete Bankbewegung kontrolliere oder einen Auftrag ausführe. Ich würde daher nicht versuchen, beide App-Typen gegeneinander auszuspielen: Die Bank-App erledigt den direkten Zugriff, während ein Haushaltsbuch die Auswertung übernehmen kann.
Praktische Arbeitsweisen, die sich lohnen
Mein erster Tipp ist, vor einer wichtigen Überweisung nicht nur den Betrag, sondern auch den Empfänger aus einer unabhängigen Quelle zu prüfen. Eine Nachricht mit Zahlungsdaten kann fehlerhaft oder manipuliert sein. Ich übernehme Angaben deshalb nicht blind und kontrolliere sie in der App noch einmal Zeichen für Zeichen. Besonders bei neuen Empfängern ist ein langsamer Ablauf sinnvoller als ein paar gesparte Sekunden.
Der zweite Tipp betrifft die tägliche Kontrolle: Ich würde nicht ausschließlich auf eine Push-Mitteilung oder eine einzelne Anzeige vertrauen, sondern bei Unklarheiten die tatsächlichen Kontobewegungen öffnen. So lässt sich besser unterscheiden, ob eine Zahlung nur angestoßen, bereits verarbeitet oder noch nicht sichtbar ist. Das ist auch hilfreich, wenn ein Händler behauptet, eine Zahlung sei noch offen.
Der dritte Tipp ist die Trennung von Aufgaben. Für eine kurze Prüfung nutze ich das Smartphone, für eine längere finanzielle Planung notiere ich mir die nötigen Informationen lieber in einer sicheren Umgebung mit größerem Bildschirm. Dadurch sinkt das Risiko, bei kleinen Displays Zahlendreher zu übersehen. Ziraat Mobil wird nicht schlechter, nur weil ich für bestimmte Arbeiten bewusst den Browser oder ein anderes Werkzeug vorziehe.
Ein vierter, weniger offensichtlicher Punkt ist die Vorbereitung auf einen Gerätewechsel. Wer die App regelmäßig verwendet, sollte nicht erst beim Verlust des Smartphones überlegen, wie der Zugang wiederhergestellt wird. Ich würde die offiziellen Kontakt- und Wiederherstellungswege der Bank vorab kennen und wichtige Kundendaten nicht ausschließlich auf dem Gerät speichern. So bleibt man handlungsfähig, wenn das Telefon defekt ist oder nicht mehr zur Verfügung steht.
Wo ich Grenzen sehe
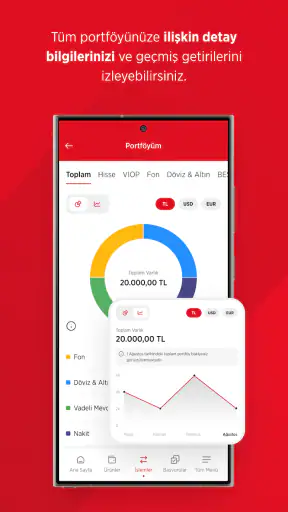
Die App ist nicht die richtige Wahl für Menschen, die ihre Finanzen unabhängig von einer einzelnen Bank verwalten möchten. Wer Konten, Karten und Anlagen verschiedener Anbieter in einer gemeinsamen Übersicht braucht, wird mit einem bankeigenen Zugang wahrscheinlich zusätzliche Apps oder manuelle Arbeit benötigen. Auch für detaillierte Budgetplanung, automatische Kategorien oder langfristige Finanzanalysen würde ich ein ergänzendes Werkzeug in Betracht ziehen.
Eine weitere Grenze liegt in der Verantwortung des Nutzers. Mobile Bankgeschäfte sind bequem, aber ein kleines Display und schnelle Bedienung erhöhen die Gefahr, Angaben nur oberflächlich zu prüfen. Wer sich bei digitalen Bankabläufen unsicher fühlt oder regelmäßig Unterstützung bei Überweisungen benötigt, ist mit einem persönlichen Gespräch in der Filiale möglicherweise besser bedient. Die App kann den Zugang erleichtern, ersetzt aber nicht jede Form individueller Beratung.
Auch die kostenlose Nutzung sollte man richtig einordnen. Dass die App selbst kostenlos angeboten wird, bedeutet nicht automatisch, dass jede über das Konto ausgeführte Bankleistung ohne mögliche Bedingungen bleibt. Vor einem Auftrag würde ich deshalb die angezeigten Informationen und die jeweiligen Konditionen der Bank beachten, statt allein vom kostenlosen Download auf alle Kosten zu schließen.
Was ich bei weiterer Nutzung beobachten würde
Bei einer etablierten Banking-App achte ich besonders darauf, ob neue Versionen die Bedienung wirklich klarer machen oder nur die Oberfläche verändern. Relevant wären für mich verständlichere Bestätigungen, gut lesbare Transaktionsdetails und ein reibungsloser Wechsel zwischen Kontostand und Kontobewegungen. Gerade bei Finanz-Apps sollte eine Neuerung nicht nur modern aussehen, sondern die Wahrscheinlichkeit von Fehlbedienungen verringern.
Bestehende Nutzer sollten nach Aktualisierungen nicht sofort davon ausgehen, dass ihre gewohnten Wege unverändert bleiben. Ich würde nach einem Update zunächst einen ungefährlichen Kontrollgang machen: anmelden, Kontostand ansehen, vergangene Bewegungen öffnen und erst danach eine wichtige Zahlung ausführen. So fällt auf, wenn sich Menüpunkte oder Bestätigungsschritte verschoben haben.
Mein Fazit fällt deshalb differenziert aus. Für Kundinnen und Kunden der T. C. Ziraat Bankası A.Ş., die einen direkten mobilen Zugang zu ihren Bankgeschäften suchen, ist Ziraat Mobil eine überzeugende und alltagstaugliche Lösung. Die kostenlose App ist etabliert, breit genutzt und besonders praktisch für Kontrollen und gewöhnliche Bankwege unterwegs. Wer jedoch mehrere Banken zusammenführen, Ausgaben detailliert analysieren oder persönliche Beratung ersetzen möchte, sollte sie nicht als alleinige Finanzzentrale betrachten. Meine Empfehlung gilt vor allem für bestehende Ziraat-Kunden, die bequem mobil arbeiten wollen und bei jeder wichtigen Transaktion bewusst kontrollieren.


